Domain besteuert.de kaufen?
Wir ziehen mit dem Projekt
besteuert.de um.
Sind Sie am Kauf der Domain
besteuert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besteuert.de kaufen?
Was soll bei der co2 Steuer besteuert werden?
Was soll bei der CO2-Steuer besteuert werden? Soll nur der direkte Ausstoß von CO2 besteuert werden oder auch die indirekten Emissionen, die durch die Produktion und den Transport von Waren entstehen? Soll die Steuer auch auf Unternehmen angewendet werden oder nur auf Privatpersonen? Wie sollen die Einnahmen aus der CO2-Steuer verwendet werden, um den Umweltschutz und die Energiewende voranzutreiben? Welche Auswirkungen wird die CO2-Steuer auf die Wirtschaft und die Verbraucher haben? **
Wie lautet die korrekte chemische Reaktion für die Umwandlung von 2 CO und O2 in 2 CO2?
Die korrekte chemische Reaktion für die Umwandlung von 2 CO und O2 in 2 CO2 ist: 2 CO + O2 -> 2 CO2 **

Ähnliche Suchbegriffe für CO2-Umwandlung
Top-Angebote
Produkte zum Begriff CO2-Umwandlung:
-
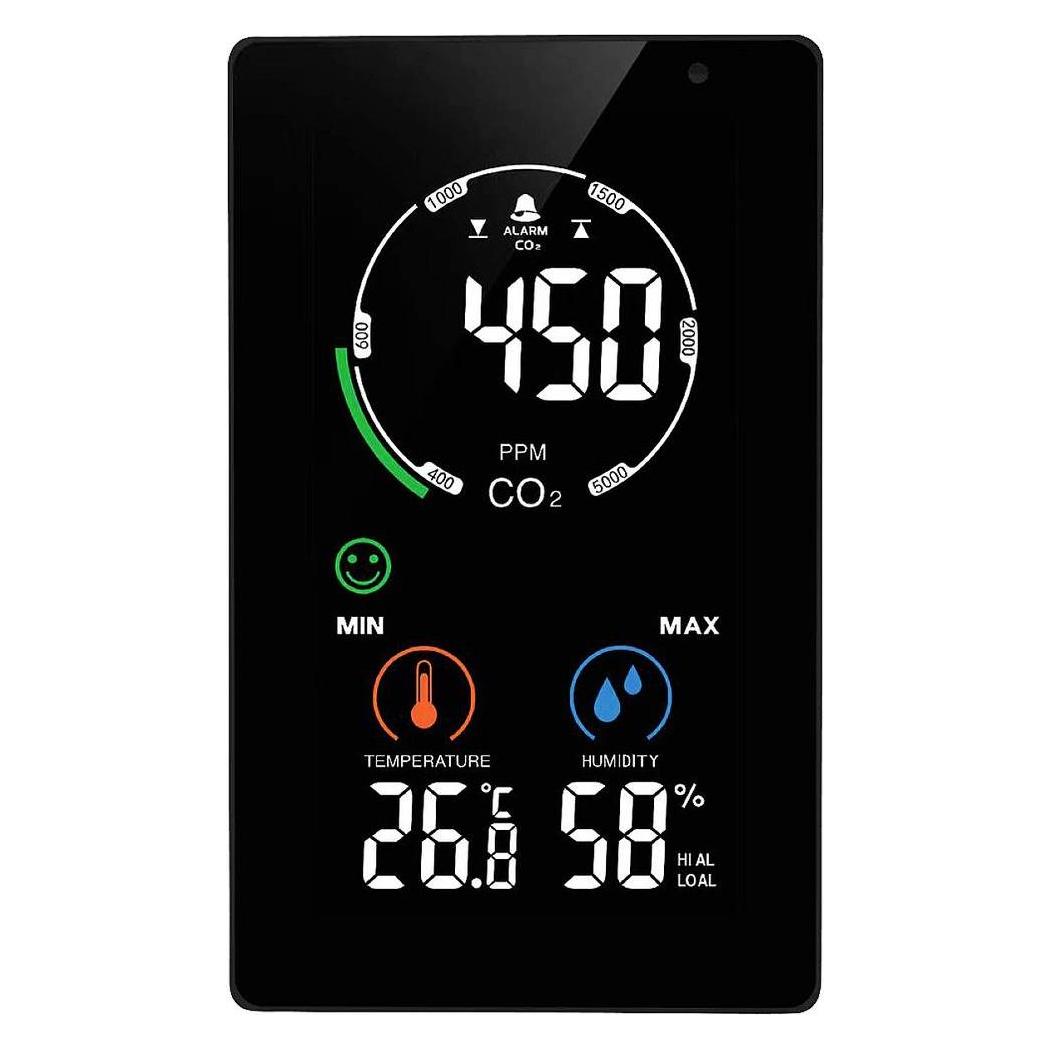
CONRAD NDIR CO2 monitor MX6055 CO2-Anzeige / CO2-MessgerätAuf den richtigen Zeitpunkt zum Lüften kommt es an Für die Überwachung der Luftqualität in Büro oder Werkstatt wie auch im Privatbereich sprechen gute Gründe: Zum einen schränkt zu viel CO2 die Konzentrationsfähigkeit ein und verringert dadurch Kreativität und Produktivität, zum anderen führt übermäßiges Lüften zu Energieverschwendung. Der NDIR-Sensor des digitalen CO2-Messgeräts von misst die Menge der durch CO2-Moleküle absorbierten Infrarotstrahlung und berechnet daraus den Anteil des schädlichen Gases in der Luft. Somit herrscht Klarheit darüber, wann genau frische Luft zugeführt werden sollte, und unnötiges Auskühlen der Räume wird verhindert. Darüber hinaus zeigt der Netzteil-betriebene CO2-Monitor auch Raumtemperatur und Luftfeuchtigkeit an.49,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist der Steuersatz Einkommensteuer?
Der Steuersatz für die Einkommensteuer variiert je nach Einkommenshöhe und Familienstand. In Deutschland gibt es verschiedene Steuerklassen, die unterschiedliche Steuersätze haben. Der Steuersatz kann je nach Einkommenshöhe zwischen 0% und 45% liegen. Es gibt auch einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Um den genauen Steuersatz für die Einkommensteuer zu berechnen, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was wird bei der Einkommensteuer besteuert?
Was wird bei der Einkommensteuer besteuert? Die Einkommensteuer besteuert das Einkommen einer Person, das aus verschiedenen Quellen stammt, wie z.B. Gehälter, Mieteinnahmen, Zinseinkünfte und Dividenden. Sie wird auf der Grundlage des jährlichen Einkommens einer Person berechnet und variiert je nach Steuersatz und Steuerklasse. Die Einkommensteuer dient dazu, Einnahmen des Staates zu generieren, um öffentliche Ausgaben wie Infrastruktur, Bildung und Gesundheitswesen zu finanzieren. Steuerpflichtige müssen ihre Einkommensteuererklärung jährlich einreichen und die fälligen Steuern an das Finanzamt zahlen. **
-
Was wird mit der Umsatzsteuer besteuert?
Die Umsatzsteuer ist eine Verbrauchssteuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird auf den Endverbraucher übertragen und von Unternehmen an den Staat abgeführt. Die Höhe der Umsatzsteuer variiert je nach Land und Produktkategorie. In Deutschland beträgt der reguläre Satz 19%, während es einen reduzierten Satz von 7% für bestimmte Güter und Dienstleistungen gibt. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. **


Wann überweist das Finanzamt nach Steuerbescheid?
Das Finanzamt überweist in der Regel das Guthaben nach Erhalt des Steuerbescheids. Die Dauer bis zur Überweisung kann variieren, abhängig von der Bearbeitungszeit des Finanzamts. Normalerweise erfolgt die Überweisung innerhalb weniger Wochen nach Erhalt des Steuerbescheids. Es ist ratsam, regelmäßig das Konto zu überprüfen, um sicherzustellen, dass das Geld rechtzeitig eingegangen ist. Falls es zu Verzögerungen kommt, kann es sinnvoll sein, beim Finanzamt nachzufragen. **
Wann kann Finanzamt Steuerbescheid nachträglich ändern?
Das Finanzamt kann einen Steuerbescheid nachträglich ändern, wenn es feststellt, dass Fehler bei der Berechnung oder der Berücksichtigung von steuerlichen Sachverhalten gemacht wurden. Dies kann beispielsweise der Fall sein, wenn Einnahmen oder Ausgaben nicht korrekt erfasst wurden oder steuerliche Freibeträge nicht berücksichtigt wurden. Die Änderung eines Steuerbescheids ist jedoch nur innerhalb einer bestimmten Frist möglich, die je nach Art des Fehlers und der Steuerart variieren kann. Es ist daher wichtig, Steuerbescheide sorgfältig zu prüfen und bei Unstimmigkeiten rechtzeitig Einspruch einzulegen. **
Top-Angebote
Produkte zum Begriff CO2-Umwandlung:
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CONRAD NDIR CO2 monitor MX6055 CO2-Anzeige / CO2-MessgerätAuf den richtigen Zeitpunkt zum Lüften kommt es an Für die Überwachung der Luftqualität in Büro oder Werkstatt wie auch im Privatbereich sprechen gute Gründe: Zum einen schränkt zu viel CO2 die Konzentrationsfähigkeit ein und verringert dadurch Kreativität und Produktivität, zum anderen führt übermäßiges Lüften zu Energieverschwendung. Der NDIR-Sensor des digitalen CO2-Messgeräts von misst die Menge der durch CO2-Moleküle absorbierten Infrarotstrahlung und berechnet daraus den Anteil des schädlichen Gases in der Luft. Somit herrscht Klarheit darüber, wann genau frische Luft zugeführt werden sollte, und unnötiges Auskühlen der Räume wird verhindert. Darüber hinaus zeigt der Netzteil-betriebene CO2-Monitor auch Raumtemperatur und Luftfeuchtigkeit an.49,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was soll bei der co2 Steuer besteuert werden?
Was soll bei der CO2-Steuer besteuert werden? Soll nur der direkte Ausstoß von CO2 besteuert werden oder auch die indirekten Emissionen, die durch die Produktion und den Transport von Waren entstehen? Soll die Steuer auch auf Unternehmen angewendet werden oder nur auf Privatpersonen? Wie sollen die Einnahmen aus der CO2-Steuer verwendet werden, um den Umweltschutz und die Energiewende voranzutreiben? Welche Auswirkungen wird die CO2-Steuer auf die Wirtschaft und die Verbraucher haben? **
-
Wie lautet die korrekte chemische Reaktion für die Umwandlung von 2 CO und O2 in 2 CO2?
Die korrekte chemische Reaktion für die Umwandlung von 2 CO und O2 in 2 CO2 ist: 2 CO + O2 -> 2 CO2 **
-
Wie hoch ist der Steuersatz Einkommensteuer?
Der Steuersatz für die Einkommensteuer variiert je nach Einkommenshöhe und Familienstand. In Deutschland gibt es verschiedene Steuerklassen, die unterschiedliche Steuersätze haben. Der Steuersatz kann je nach Einkommenshöhe zwischen 0% und 45% liegen. Es gibt auch einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Um den genauen Steuersatz für die Einkommensteuer zu berechnen, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ähnliche Suchbegriffe für CO2-Umwandlung
-
Was wird bei der Einkommensteuer besteuert?
Was wird bei der Einkommensteuer besteuert? Die Einkommensteuer besteuert das Einkommen einer Person, das aus verschiedenen Quellen stammt, wie z.B. Gehälter, Mieteinnahmen, Zinseinkünfte und Dividenden. Sie wird auf der Grundlage des jährlichen Einkommens einer Person berechnet und variiert je nach Steuersatz und Steuerklasse. Die Einkommensteuer dient dazu, Einnahmen des Staates zu generieren, um öffentliche Ausgaben wie Infrastruktur, Bildung und Gesundheitswesen zu finanzieren. Steuerpflichtige müssen ihre Einkommensteuererklärung jährlich einreichen und die fälligen Steuern an das Finanzamt zahlen. **
-
Was wird mit der Umsatzsteuer besteuert?
Die Umsatzsteuer ist eine Verbrauchssteuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird auf den Endverbraucher übertragen und von Unternehmen an den Staat abgeführt. Die Höhe der Umsatzsteuer variiert je nach Land und Produktkategorie. In Deutschland beträgt der reguläre Satz 19%, während es einen reduzierten Satz von 7% für bestimmte Güter und Dienstleistungen gibt. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. **
-
Wann überweist das Finanzamt nach Steuerbescheid?
Das Finanzamt überweist in der Regel das Guthaben nach Erhalt des Steuerbescheids. Die Dauer bis zur Überweisung kann variieren, abhängig von der Bearbeitungszeit des Finanzamts. Normalerweise erfolgt die Überweisung innerhalb weniger Wochen nach Erhalt des Steuerbescheids. Es ist ratsam, regelmäßig das Konto zu überprüfen, um sicherzustellen, dass das Geld rechtzeitig eingegangen ist. Falls es zu Verzögerungen kommt, kann es sinnvoll sein, beim Finanzamt nachzufragen. **
-
Wann kann Finanzamt Steuerbescheid nachträglich ändern?
Das Finanzamt kann einen Steuerbescheid nachträglich ändern, wenn es feststellt, dass Fehler bei der Berechnung oder der Berücksichtigung von steuerlichen Sachverhalten gemacht wurden. Dies kann beispielsweise der Fall sein, wenn Einnahmen oder Ausgaben nicht korrekt erfasst wurden oder steuerliche Freibeträge nicht berücksichtigt wurden. Die Änderung eines Steuerbescheids ist jedoch nur innerhalb einer bestimmten Frist möglich, die je nach Art des Fehlers und der Steuerart variieren kann. Es ist daher wichtig, Steuerbescheide sorgfältig zu prüfen und bei Unstimmigkeiten rechtzeitig Einspruch einzulegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.